
- Главная страница
- Новости
Новости Администрации муниципального образования «Аларь»
-
1 апреля 2025
Признание гражданина банкротом в судебном порядкеГражданин, в том числе индивидуальный предприниматель, который не имеет возможности уплатить обязательные платежи и (или) удовлетворить требования кредиторов по денежным обязательствам, может быть признан несостоятельным (банкротом). Инициировать процедуру банкротства может сам должник в судебном порядке или посредством внесудебного банкротства.
Рассмотрим судебное банкротство гражданина. Процедура банкротства регулируются Федеральным законом от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)». Инициировать процедуру в судебном порядке возможно тогда, когда требования к должнику-гражданину составляют в совокупности не менее 500 тыс. рублей, и они не исполнены в течение трёх месяцев с даты, когда должны были быть исполнены.
Для этого сам гражданин, конкурсный кредитор и/или уполномоченный орган (например, ФНС России) может обратиться с заявлением в арбитражный суд по месту жительства должника лично в канцелярию суда, по почте либо в электронной форме с использованием сети интернет.
Заявление подаётся не позднее 30 рабочих дней со дня, когда должник узнал или должен был узнать об обстоятельствах невозможности исполнения своих денежных обязательств, удовлетворения требований одного или нескольких кредиторов или обязанности по уплате обязательных платежей в полном объёме перед другими кредиторами.
В связи с введением процедуры банкротства должнику необходимо нести расходы: уплатить госпошлину в размере 300 рублей; внести денежные средства на выплату вознаграждения финансовому управляющему и лицам, обеспечивающим исполнение возложенных на него обязанностей; расходы, связанные с публикацией сведений о банкротстве в Едином федерально реестре сведений о банкротстве, и др.
Суд рассматривает заявление не ранее 15 дней и не позднее трёх месяцев с даты его принятия. В результате выносится определение о признании заявления обоснованным и введении реструктуризации долгов гражданина (при наличии плана реструктуризации), либо реализации его имущества. Также есть возможность заключить мировое соглашение, которое утверждается судом и является основанием для прекращения производства по делу о банкротстве.
С даты введения реструктуризации долгов по обязательствам должника вводится мораторий на удовлетворение требований; прекращается начисление неустоек (пеней, штрафов), иных финансовых санкций и процентов, кроме текущих платежей; снимаются ранее наложенные аресты и иные ограничения на распоряжение имуществом.
Процедура реализации имущества вводится судом на срок не более шести месяцев и в ряде случаев может быть продлена на такой же срок. Все имущество, имеющееся на дату вынесения судом определения и приобретенное после, составляет конкурсную массу. Из конкурсной массы исключается жилое помещение (его часть), являющееся единственным пригодным для проживания, за исключением помещения, являющегося предметом ипотеки, на которое может быть обращено взыскание. Требования, не удовлетворённые по причине недостаточности имущества, считаются погашенными, и должник, как правило, освобождается от дальнейшего их исполнения.
Необходимо отметить, что физическое лицо, признанное банкротом, не освобождается от дальнейшего исполнения, в частности, требований по текущим платежам, о возмещении вреда жизни или здоровью, морального вреда, взыскании алиментов, а также в случае привлечения гражданина к субсидиарной ответственности, возмещении убытков, вреда, причиненного умышленно или по грубой неосторожности.
Суд также вправе вынести определение о временном ограничении права на выезд из Российской Федерации до даты вынесения определения о завершении или прекращении производства по делу о банкротстве.
Обращаем внимание, что за фиктивное или преднамеренное банкротство, а также неправомерные действия при банкротстве предусмотрена административная ответственность. За фиктивное банкротство, повлекшее крупный ущерб, установлена уголовная ответственность.
Признание арбитражным судом гражданина банкротом, а также завершение процедуры внесудебного банкротства влечет для него определенные последствия. В течение пяти лет гражданин не может взять кредит/заем без указания на факт своего банкротства, а также повторно заявить о возбуждении дела о признании его банкротом. Не вправе занимать должности в органах управления юридического лица или иным образом участвовать в его управлении в течение следующих периодов: 10 лет - в отношении кредитной организации; 5 лет - в отношении страховой организации, НПФ, управляющей компании инвестиционного фонда, паевого инвестиционного фонда и НПФ или микрофинансовой компании; 3 года - в отношении иных организаций.
-
26 марта 2025
Взыскание задолженности с физических лицВ связи с изменением НК РФ и введением института единого налогового счета изменился порядок взыскания задолженности налогоплательщиков, в том числе и с физических лиц. В 2023 году согласно ст.69 НК РФ на отрицательное сальдо ЕНС по всем категориям налогоплательщиков (физическим и юридическим лицам, индивидуальным предпринимателям) налоговая служба выставляет требования на уплату задолженности.
При неисполнении налогоплательщиком в установленный срок обязанности по уплате налогов (сборов, страховых взносов, пеней, штрафов) налоговый орган формирует решение о взыскании задолженности. Физическому лицу копия решения о взыскании направляется в течение шести дней со дня принятия такого решения через «Личный кабинет налогоплательщика», при его отсутствии - по почте заказным письмом.
Решение о взыскании принимается на сумму актуального отрицательного сальдо на дату формирования такого решения (п. 3 ст.46 НК РФ). Следует иметь в виду, что сумма задолженности для взыскания за счет денежных средств налогоплательщика может отличаться от суммы задолженности, указанной в требовании. Это связано с тем, что за период от даты формирования требования на уплату задолженности и до даты формирования решения о взыскании могут быть отражены операции начисления, уменьшения, уплаты налога, пеней, штрафов.
Поручения банку, в котором открыты счета налогоплательщика – физического лица, на списание и перечисление суммы задолженности в бюджетную систему Российской Федерации будут направлены после получения налоговым органом судебного приказа (п. 3 ст.48 НК РФ).
-
24 марта 2025
Корректно оформленные документы по платежам гарантируют их своевременное отражение на ЕНСКорректно оформленные документы по платежам в бюджетную систему - это своевременное их отражение на Едином налоговом счете (ЕНС) налогоплательщика. При этом платежи подразделяются на налоговые и неналоговые.
Налоговые доходы оплачиваются в составе Единого налогового платежа (ЕНП) по следующим реквизитам:
Наименование банка получателя средств: Отделение Тула Банка России//УФК по Тульской области г. Тула;
БИК банка получателя средств (БИК ТОФК): 017003983;
Номер счета банка получателя средств: 40102810445370000059;
Получатель: Казначейство России (ФНС России);
ИНН 7727406020;
КПП 770801001;
Номер счета получателя средств: 03100643000000018500;
Код бюджетной классификации (КБК) ЕНП (поле 104) 18201061201010000510;
Статус налогоплательщика (поле 101 платежного документа): 01;
КПП (поле 102) – 0 или КПП организации, даже если платите за обособленные подразделения.
В полях платежного документа УИН (22), ОКТМО (105), основание платежа (106), налоговый период (107), номер документа (108), дата документа (109) проставляется «0». Поле 110 всегда пустое. Очередность платежа (21) – 5. Назначение платежа (24) – Единый налоговый платеж.
Неналоговые доходы уплачиваются на конкретные коды бюджетной классификации по тем же реквизитам получателя платежей, только в поле 105 следует указывать ОКТМО по месту учета плательщика. Государственная пошлина, администрируемая налоговыми органами, должна оплачиваться на конкретный КБК с ОКТМО по месту нахождения суда. Исключение - пошлина, в отношении которой Арбитражным судом выдан исполнительный документ (КБК - 18210801000011060110) оплачивается в составе ЕНП.
Неверно оформленные платежные документы Управление Федерального казначейства по Тульской области относит в разряд невыясненных поступлений, что приводит к невозможности отражения таких платежей в информационных ресурсах налоговых органов и образованию задолженности.
-
28 февраля 2025
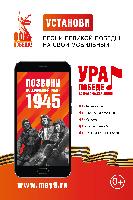 ВСЕРОССИЙСКАЯ МОБИЛЬНАЯ АКЦИЯ «УРА ПОБЕДЕ!»
25 февраля – 15 мая 2025 года
НАБЕРИТЕ БЕСПЛАТНЫЙ КОРОТКИЙ НОМЕР 1945
Установите любимые мелодии Победы вместо гудка или звонка на телефоне!
Слушайте голос Левитана – ежедневные сводки Совинформбюро!
Получите ссылку на загрузку логотипа 80-летия Победы!
Присоединяйтесь к акции, расскажите о ней своим близким, друзьям, коллегам.
Подробная информация на официальном сайте юбилея Великой Победы – https://may9.ru/events/urapobede
Акция проводится операторами мобильной связи при поддержке Минцифры России. Все сервисы – бесплатные.
#Победа80
#УраПобеде
-
24 февраля 2025
 Уважаемые жители! Установить приложение "РАДАР.НФ" для информирования силовых структур об угрозах применения беспилотных воздушных судов, обнаруженных гражданами, и получить более подробную информацию можно по ссылке: https://onf.ru/radar
-
20 февраля 2025
 Филиал ППК «Роскадастр» по Иркутской области рассказал, кто имеет право получить выписку из ЕГРН со скидкой
В региональном Роскадастре 14 февраля 2025 года прошла «горячая линия», в ходе которой жителям Иркутской области разъяснили порядок получения сведений из Единого государственного реестра недвижимости (ЕГРН).
Специалисты рассказали о видах выписок из ЕГРН и способах подачи запросов, а также разъяснили порядок платы за предоставление сведений. Размер платы за сведения из ЕГРН зависит от вида запрашиваемого документа, а также способа их получения. Сведения в виде электронного документа обойдутся дешевле, чем сведения в виде бумажного документа. Например, стоимость выписки из ЕГРН об основных характеристиках и зарегистрированных правах на объект недвижимости для физических лиц составляет 920 рублей в виде бумажного документа и, соответственно, 580 рублей в виде электронного документа.
Ряд граждан, принадлежащих к льготным категориям, смогут получать сведения из ЕГРН со скидкой 50%.
Это ветераны и инвалиды Великой Отечественной войны, ветераны боевых действий на территории СССР, на территории Российской Федерации и территориях других государств. Также льгота действует для детей – инвалидов, инвалидов с детства I группы, инвалидов I и II групп и физических лиц, имеющих трех и более несовершеннолетних детей.
Скидка предоставляется в случае, если сведения запрашиваются в отношении объектов недвижимости, принадлежащих или принадлежавших указанным лицам.
При подаче запроса, право на получение льготы подтверждается документами, выданными в соответствии с действующим законодательством. Например, инвалидам следует приложить копию справки об установлении инвалидности, ветеранам боевых действий копию ветеранского удостоверения», лицам, имеющих трех и более несовершеннолетних детей следует приложить удостоверение многодетной семьи.
-
18 февраля 2025
 Приложение "Госуслуги.Дом" доступно владельцам индивидуальных жилых домов!
-
18 февраля 2025
Изменение ОКТМОМежрайонная инспекция Федеральной налоговой службы № 24 по Иркутской области сообщает.
В связи с преобразованием муниципальных образований Иркутской области путем объединения с 01.01.2025 изменяется перечень территорий – бюджетополучателей и коды Общероссийского классификатора территорий муниципальных образований (ОКТМО) двух муниципальных образований Иркутской области.
Изменения затронули следующие муниципальные образования:
Железнодорожное муниципальное образование 25642155
Бадарминское муниципальное образование 25642401
Ершовское муниципальное образование 25642403
Подъеланское муниципальное образование 25642404
Невонское муниципальное образование 25642405
Седановское муниципальное образование 25642407
Тубинское муниципальное образование 25642408
Эдучанское муниципальное образование 25642410
Межселенные территории Усть-Илимского района 25642000
Вместо них правопреемником с 1 января 2025 года будет являться вновь образованное муниципальное образование Усть-Илимский муниципальный округ Иркутской области с ОКТМО 25542000;
Чунское муниципальное образование 25650151
Лесогорское муниципальное образование 25650162
Октябрьское муниципальное образование 25650165
Балтуринское муниципальное образование 25650402
Бунбуйское муниципальное образование 25650407
Веселовское муниципальное образование 25650410
Каменское муниципальное образование 25650414
Мухинское муниципальное образование 25650416
Новочунское муниципальное образование 25650419
Таргизское муниципальное образование 25650422
Червянское муниципальное образование 25650425
Межселенные территории Чунского района 25650000
Вместо них правопреемником с 1 января 2025 года будет являться вновь образованное муниципальное образование Чунский муниципальный округ Иркутской области с ОКТМО 25550000.
При заполнении документов следует указывать обновленные коды той территории, на которой аккумулируются соответствующие налоги, сборы, взносы.
Приложение в электронном виде.
В составе муниципальных образований Иркутской области произошли преобразования, в соответствии с которыми с 01.01.2025 изменяется перечень территорий - бюджетополучателей.
Законами Иркутской области созданы вновь образованные муниципальные образования Чунский муниципальный округ Иркутской области и Усть-Илимский муниципальный округ Иркутской области.
Чунское и Усть-Илимское районные муниципальные образования, а также, поселения, входящие в их состав утрачивают статус муниципального образования.
Преобразование муниципальных образований, осуществляется в целях ускорения социально-экономического развития муниципальных образований и повышения уровня жизни проживающего в них населения.
В связи с указанными преобразованиями вновь образованное муниципальное образование Чунский муниципальный округ Иркутской области соответствует код муниципального образования ОКТМО 25550000,
соответствующему коду (кодам) муниципального образования в соответствии с Общероссийским классификатором территорий муниципальных образований (далее - ОКТМО).
и Усть-Илимский муниципальный округ Иркутской области.
Применяется к правоотношениям, возникшим с 1 января 2025 года
1. В соответствии с законом Иркутской области от 24.11.2023 № 148-ОЗ проводится преобразование в форме объединения Чунского районного муниципального образования Иркутской области.
С 01.01.2025 все муниципальные образования Чунского района Иркутской области войдут в Чунский муниципальный округ с единым ОКТМО 25550000.
2. В соответствии с законом Иркутской области от 02.04.2024 № 24-ОЗ проводится преобразование в форме объединения Усть-Илимского муниципального образования Иркутской области.
С 01.01.2025 все муниципальные образования Усть-Илимского района Иркутской области войдут в Усть-Илимский муниципальный округ с единым ОКТМО 25542000.
преобразование муниципальных образований влечет создание вновь образованного муниципального образования - Чунский муниципальный округ Иркутской области.
Одним из обязательных реквизитов при заполнении отчетности является код ОКТМО.
Сообщаем, что с 01.01.2025 и зменнилоись коды октмо нескольких муниц образований ирк области в связи с преобраз путем объединеия. Изменеия затронули следующие муниц округа:
Перчислить с октмо
При заполнении документов следует указывать обновленные коды той территории, на которой аккумулируются соответствукющие налоги, сборы, взносы.
МИФНС сообщает, что с 2025 года при заполнении пл док-в по налогам и сборам,не входящим в состав ЕНП , деклараций (расчетов) и увед-й об исчисленных суммах, неоходимо укапзывать новые коды ОКТМО, введенные в связи с преобразованием муниц образо-й ирк обл.
- муниц р-н (код ОКТМО 25000);
- муниц р-н (код ОКТМО 25000);
Вместо них правопреемником с 1 янв будет являться чунск мун округ Ир обо с ОКТМЩ 25000.
Ткже напоминаем, что при заполонении расчетных док-в для уплаты платежей не вход в енп используются следующие реквиз:
-
12 февраля 2025
ИНФОРМАЦИЯУважаемые жители Аларского района!
Администрация муниципального образования «Аларский район» информирует о том, что оригиналы документов, удостоверяющих права на ранее учтенные объекты недвижимости и оформленных до дня вступления в силу Федерального закона от 21.07.1997 г. №122-ФЗ «О государственной регистрации прав на недвижимое имущество и сделок с ним» (правоудостоверяющие документы: государственные акты на право собственности на землю, пожизненного наследуемого владения, бессрочного (постоянного) пользования землей, свидетельства о праве собственности на землю) находятся в отделе по муниципальному имуществу и земельным отношениям администрации муниципального образования «Аларский район» по адресу: Иркутская область, Аларский район, п. Кутулик, ул. 40 лет Победы, 33.
-
14 января 2025
 Информация
-
14 января 2025
 Информация
-
14 января 2025
 Информация
-
13 января 2025
Важно правильно заполнять реквизиты в платежных документах на уплату ЕНПМежрайонная ИФНС России № 24 по Иркутской области обращает внимание налогоплательщиков на правила заполнения реквизитов распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации.
Неверно оформленные платежные документы Управление Федерального казначейства по Тульской области относит в разряд невыясненных поступлений, что приводит к невозможности отражения таких платежей в информационных ресурсах налоговых органов и образованию задолженности, а также применению штрафных санкций.
Самой распространенной ошибкой является неверное указание реквизита «Номер счета получателя». Плательщики часто ошибаются в количестве нулей в его номере.
Обращаем внимание! Номер счета получателя должен содержать 20 цифр и заканчиваться на два нуля.
Реквизиты для заполнения платежных документов:
Наименование банка получателя средств: Отделение Тула Банка России//УФК по Тульской области г. Тула;
БИК банка получателя средств (БИК ТОФК): 017003983;
Номер счета банка получателя средств: 40102810445370000059;
Получатель: Казначейство России (ФНС России);
ИНН 7727406020
КПП 770801001
Номер счета получателя средств: 03100643000000018500.
-
26 декабря 2024
Информационное сообщениеОсновные изменения в налогообложении имущества физических лиц
Налоговые уведомления, направленные в 2024 г., содержат расчет налогов на имущество физических лиц за налоговый период 2023 года (за исключением Донецкой Народной Республики, Луганской Народной Республики, Запорожской области и Херсонской области, в которых налоги на имущество физических лиц на налоговый период 2023 года не введены).
При этом по сравнению с предыдущим налоговым периодом произошли следующие основные изменения.
Транспортный налог
- при расчете налога применен сформированный Минпромторгом России Перечень (https://minpromtorg.gov.ru/docs/list/?pdfModa1ID=66d31fb1-06db-4b83-8e4c-36042fed9b80&fileModa1ID=d15b8fe2-4a36-459a-b316-2b001b5c1a18) легковых автомобилей средней стоимостью от 10 млн руб. за 2023 год, размещенный на официальном сайте Минпромторга России (для налогообложения с применением повышающего коэффициента 3 используются позиции Перечня для легковых автомобилей средней стоимостью от 10 млн. до 15 млн. рублей, с года выпуска которых прошло не более 10 лет, и средней стоимостью от 15 млн. рублей, с года выпуска которых прошло не более 20 лет);
- применены изменения в системе налоговых ставок и льгот в соответствии с законами субъектов Российской Федерации по месту нахождения транспортных средств. С информацией о налоговых ставках и льготах можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» (https://www.nalog.ru/rn38/service/tax/).
Земельный налог
- применены изменения в системе налоговых ставок и льгот в соответствии с нормативными правовыми актами муниципальных образований (законами городов федерального значения) по месту нахождения земельных участков. С информацией о налоговых ставках и льготах можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» (https://www.nalog.ru/rn38/service/tax/);
- применены ограничения роста налоговой базы в соответствии с пунктом 18 статьи 2 Федерального закона от 26.03.2022 № 67-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и статью 2 Федерального закона «О внесении изменений в часть вторую Налогового кодекса Российской Федерации». В частности, в случае увеличения кадастровой стоимости земельного участка на 01.01.2023 (в т.ч. в результате проведения в 2022 г. нового тура государственной кадастровой оценки земель и утверждения его результатов) для расчета налога за налоговый период 2023 года применена кадастровая стоимость земельного участка, внесенная в Единый государственный реестр недвижимости по состоянию на 01.01.2022, за исключением случаев, если кадастровая стоимость земельного участка увеличилась вследствие изменения его характеристик.
С информацией о кадастровой стоимости земельного участка можно ознакомиться, получив выписку из Единого государственного реестра недвижимости в МФЦ или на официальном сайте Росреестра.
Налог на имущество физических лиц
- для расчета налога за налоговый период 2023 года применена кадастровая стоимость объектов недвижимости, при этом для исчисления налога использованы коэффициенты:
10-типроцентного ограничения роста налога по сравнению с предшествующим налоговым периодом – для регионов, где кадастровая стоимость применяется в качестве налоговой базы третий и последующие годы (за исключением объектов, включенных в перечень, определяемый в соответствии с п. 7 ст. 378.2 НК РФ, а также объектов, предусмотренных абз. 2 п. 10 ст. 378.2 НК РФ, кроме гаражей и машино-мест, расположенных в таких объектах налогообложения);
0.6 в отношении объекта налогообложения, образованного начиная с четвертого налогового периода, в котором налоговая база определяется в соответствующем муниципальном образовании (городе федерального значения) исходя из кадастровой стоимости – применительно к первому налоговому периоду, за который исчисляется налог в отношении этого объекта налогообложения (за исключением объектов, включенных в перечень, определяемый в соответствии с п. 7 ст. 378.2 НК РФ, а также объектов, предусмотренных абз. 2 п. 10 ст. 378.2 НК РФ, кроме гаражей и машино-мест, расположенных в таких объектах налогообложения);
0.6 (в 2023 году был 0.4) – для г. Севастополя, где кадастровая стоимость применяется в качестве налоговой базы третий год;
- применены изменения в системе налоговых ставок и льгот в соответствии с нормативными правовыми актами муниципальных образований (городов федерального значения) по месту нахождения объектов налогообложения. С информацией о налоговых ставках и льготах можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/).
Поскольку расчет налогов на имущество проводится исходя из налоговых ставок, льгот и налоговой базы, определяемой на региональном и муниципальном уровне, причины изменения величины налогов в конкретной ситуации можно уточнить в налоговом органе или обратившись в контакт-центр ФНС России (тел. 8 800 – 222-22-22).
-
19 декабря 2024
Как воспользоваться льготой, неучтенной в налоговом уведомлении?Как воспользоваться льготой, неучтенной в налоговом уведомлении?
Шаг 1. Проверить, учтена ли льгота в налоговом уведомлении. Для этого изучить содержание граф «Размер налоговых льгот», «Налоговый вычет» в налоговом уведомлении.
Шаг 2. Если в налоговом уведомлении льготы не применены, необходимо выяснить относится ли налогоплательщик к категориям лиц, имеющим право на льготы по объектам в налоговом уведомлении.
Транспортный налог
Освобождение от уплаты налога может быть предусмотрено законами субъектов Российской Федерации для определенных льготных категорий налогоплательщиков (инвалиды, ветераны, многодетные и т.п.), а также статьей 356.1 НК РФ для отдельных категорий налогоплательщиков (в т.ч. лица, имеющие трех и более несовершеннолетних детей, один из родителей (законных представителей) ребенка-инвалида), на которых зарегистрированы транспортные средства, имеющие место нахождения в федеральной территории «Сириус».
С информацией о налоговых льготах можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/) либо обратившись в налоговые инспекции или в контакт-центр ФНС России (тел. 8 800 – 222-22-22).
Земельный налог
Действует федеральная льгота, которая уменьшает налоговую базу на кадастровую стоимость 600 квадратных метров одного земельного участка. Льготой могут воспользоваться владельцы земельных участков, относящиеся к следующим категориям: пенсионеры; предпенсионеры; инвалиды I и II групп; инвалиды с детства; ветераны Великой Отечественной войны и боевых действий; многодетные; другие категории граждан, указанные в п. 5 ст. 391 НК РФ.
Дополнительные льготы могут быть установлены нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) по месту нахождения земельных участков.
С информацией о налоговых льготах можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/) либо обратившись в налоговые инспекции или в контакт-центр ФНС России (тел. 8 800 – 222-22-22).
Налог на имущество физических лиц
Льготы для 16-категорий налогоплательщиков (пенсионеры, предпенсионеры, инвалиды, ветераны, военнослужащие, владельцы хозстроений до 50 кв.м и т.п.) предусмотрены ст. 407 НК РФ. Льгота предоставляется в размере подлежащей уплате суммы налога в отношении объекта, не используемого в предпринимательской деятельности. Льгота освобождает от уплаты налога в отношении одного объекта каждого вида с максимально исчисленной суммой налога: 1) квартира или комната; 2) жилой дом; 3) помещение или сооружение, указанные в подпункте 14 пункта 1 статьи 407 НК РФ; 4) хозяйственное строение или сооружение, указанные в подпункте 15 пункта 1 статьи 407 НК РФ; 5) гараж или машино-место.
При этом налоговая льготы в соответствии с пунктом 1 статьи 407 НК РФ не предоставляется в отношении объектов налогообложения, включенных в перечень, определяемый в соответствии с пунктом 7 статьи 378.2 НК РФ, в отношении объектов налогообложения, предусмотренных абзацем вторым пункта 10 статьи 378.2 НК РФ, а также в отношении объектов налогообложения, кадастровая стоимость каждого из которых превышает 300 миллионов рублей.
Дополнительные льготы могут быть установлены нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) по месту нахождения налогооблагаемого имущества.
С информацией о налоговых льготах можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/), либо обратившись в налоговые инспекции или в контакт-центр ФНС России (тел. 8 800 – 222-22-22).
Шаг 3. Убедившись, что налогоплательщик относиться к категориям лиц, имеющим право на налоговую льготу, но налоговая льгота не учтена в налоговом уведомлении, рекомендуется подать заявление по установленной форме (приказ ФНС России от 14.11.2017 № ММВ-7-21/897@) о предоставлении льготы по транспортному налогу, земельному налогу, налогу на имущество физических лиц.
Подать заявление о предоставлении налоговой льготы в налоговый орган можно любым удобным способом: через личный кабинет налогоплательщика; почтовым сообщением; путем личного обращения в любую налоговую инспекцию; через уполномоченный МФЦ.
-
17 декабря 2024
Регулярные платежи за пользование недрами не входят в состав ЕНПВ соответствии с Бюджетным кодексом Российской Федерации регулярные платежи за пользование недрами относятся к неналоговым доходам, следовательно, входят в систему обязательных неналоговых платежей, уплачиваемых при пользовании недрами.
Согласно Налоговому кодексу Российской Федерации такие платежи не входят в состав Единого налогового платежа и должны уплачиваться на конкретный код бюджетной классификации (КБК) 18211202030011000120 с ОКТМО по месту нахождения участка недр.
В соответствии с Законом Российской Федерации от 21.02.1992 № 2395-1 «О недрах» регулярные платежи за пользование недрами взимаются в денежной форме и зачисляются в федеральные, региональные и местные бюджеты.
В случае уплаты регулярных платежей путем перечисления на КБК ЕНП денежные средства не могут быть зачтены/уточнены в счет уплаты начисленного платежа, что может привести к образованию задолженности. В этом случае налоговый орган вправе принять соответствующие меры взыскания.
Соблюдение простых правил при оформлении документов для уплаты платежей, не входящих в ЕНП, поможет избежать образования задолженности.
-
13 декабря 2024
Как проверить налоговые ставки и льготы, указанные в налоговом уведомлении?Налоговые ставки и льготы устанавливаются нормативными правовыми актами различного уровня:
- по транспортному налогу: главой 28 НК РФ и законами субъектов Российской Федерации по месту нахождения транспортного средства;
- по земельному налогу и налогу на имущество физических лиц: главами 31, 32 НК РФ и нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения) по месту нахождения объектов недвижимости.
С информацией о налоговых ставках, налоговых льготах и налоговых вычетах (по всем видам налогов во всех муниципальных образованиях) можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/) либо обратившись в налоговые органы или в контакт-центр ФНС России (тел. 8 800 – 222-22-22).
-
9 декабря 2024
Важно правильно заполнять реквизиты в платежных документах на уплату ЕНПМежрайонная ИФНС России № 24 по Иркутской области обращает внимание налогоплательщиков на правила заполнения реквизитов распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации.
Неверно оформленные платежные документы Управление Федерального казначейства по Тульской области относит в разряд невыясненных поступлений, что приводит к невозможности отражения таких платежей в информационных ресурсах налоговых органов и образованию задолженности, а также применению штрафных санкций.
Самой распространенной ошибкой является неверное указание реквизита «Номер счета получателя». Плательщики часто ошибаются в количестве нулей в его номере.
Обращаем внимание! Номер счета получателя должен содержать 20 цифр и заканчиваться на два нуля.
Реквизиты для заполнения платежных документов:
Наименование банка получателя средств: Отделение Тула Банка России//УФК по Тульской области г. Тула;
БИК банка получателя средств (БИК ТОФК): 017003983;
Номер счета банка получателя средств: 40102810445370000059;
Получатель: Казначейство России (ФНС России);
ИНН 7727406020
КПП 770801001
Номер счета получателя средств: 03100643000000018500.
-
5 декабря 2024
ИнформацияПочему в 2024 году изменились суммы налогов на имущество?
Поскольку расчет налогов проводится исходя из налоговых ставок, льгот и налоговой базы, определяемой на региональном и муниципальном уровне, причины изменения величины налогов в конкретной ситуации можно уточнить в налоговом органе или обратившись в контакт-центр ФНС России (тел. 8 800 – 222-22-22). Существуют и общие основания для изменения налоговой нагрузки.
Транспортный налог.
Рост налога может обуславливаться следующими причинами:
1) изменение налоговых ставок и (или) отмена льгот, полномочия по установлению которых относятся к компетенции субъектов РФ. С информацией о налоговых ставках и льготах можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/);
2) применение повышающих коэффициентов при расчете налога за легковые автомашины средней стоимостью от 10 млн. руб. согласно размещённому на сайте Минпромторга России Перечню легковых автомобилей средней стоимостью от 10 миллионов рублей для налогового периода 2023 года;
3) наличие иных оснований (например, в результате утраты права на применение льготы, поступления уточненных сведений от органов, осуществляющих государственную регистрацию транспортных средств, и т.п.).
Земельный налог.
Рост налога может обуславливаться следующими причинами:
1) изменение налоговых ставок и (или) отмена льгот, полномочия по установлению которых относятся к компетенции представительных органов муниципальных образований. С информацией о налоговых ставках и льготах можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/);
2) изменение кадастровой стоимости земельного участка, например, вследствие изменения характеристик земельного участка (вида разрешенного использования, категории земель, площади), притом что отсутствуют основания для применения ограничения роста налоговой базы, предусмотренного пунктом 18 статьи 2 Федерального закона от 26.03.2022 № 67-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и статью 2 Федерального закона «О внесении изменений в часть вторую Налогового кодекса Российской Федерации»;
3) наличие иных оснований (например, в результате перерасчета налога, утраты права на применение льготы, поступления уточненных сведений от органов Росреестра и т.п.).
Налог на имущество физических лиц.
Рост налога может обуславливаться изменением налоговых ставок или отменой льгот, полномочия по установлению которых относятся к компетенции представительных органов муниципальных образований (городов федерального значения). С информацией о налоговых ставках и льготах можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/).
-
4 декабря 2024
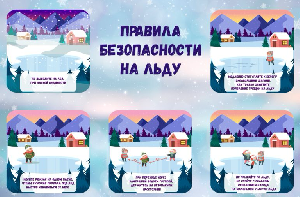 Будьте осторожны на льду!

