
- Главная страница
- Новости
Новости Администрации муниципального образования «Аларь»
-
29 июля 2025
Инициативный проект "Дорога Веры" на 2026 годУважаемые жители МО "Аларь", старостой д.Алзобей Федоровой Надеждой Доржеевной подан инициативный проект "Дорога Веры".
Принимаем замечания и предложения по инициативному проекту "Дорога Веры" до 06.08.2025 года.
Проект «Дорога ВЕРЫ» направлен на восстановление дороги к сакральному шаманскому месту Убгэдто в деревне Алзобей. В настоящее время дорога находится в плачевном состоянии, и во время дождей проезд на машине становится невозможным, особенно в участках с плотиной и на подъеме к горе. Это ограничивает доступ к важным ритуалам, которые являются неотъемлемой частью жизни нашей общины.
Убгэдто - один из древнейших обрядов шаманизма, в котором участвуют жители и их потомки, находящиеся по всему миру. Этот обряд имеет фундаментальное значение для бурятского народа, так как позволяет поклоняться предкам и поддерживать связь между поколениями, обращаясь к ним с просьбами о мире, здоровье и благополучии.
-
14 июля 2025
 Информация
-
10 июля 2025
Несовершеннолетние собственники имущества также получают налоговые уведомленияНалоговым кодексом Российской Федерации определено, что плательщиками имущественных налогов признаются физические лица, обладающие объектами недвижимости на праве собственности, праве постоянного (бессрочного) пользования или праве пожизненного наследуемого владения, независимо от их возраста (ст. 338, 400 НК РФ).
При этом несовершеннолетние лица - владельцы налогооблагаемой недвижимости могут участвовать в налоговых отношениях через законного или уполномоченного представителя (родителя, опекуна и т.п.). Так, за несовершеннолетних, не достигших 14 лет, сделки могут совершать от их имени родители, усыновители или опекуны. Несовершеннолетние в возрасте от 14 до 18 лет совершают сделки с письменного согласия своих родителей, усыновителей или попечителей, за исключением тех сделок, которые они вправе совершать самостоятельно.
Таким образом, физические лица, признаваемые плательщиками земельного налога, налога на имущество, вне зависимости от возраста обязаны уплачивать имущественные налоги в отношении принадлежащих им объектов недвижимости самостоятельно либо через законного или уполномоченного представителя.
Уплата осуществляется налогоплательщиком на основании направленного ему налогового уведомления. Уплатить налоги за ребенка можно через сервис «Личный кабинет налогоплательщика физического лица» на сайте ФНС России www.nalog.gov.ru. Для этого необходимо во вкладке «Семейный доступ» раздела «Профиль» связать Личные кабинеты ребенка и родителя.
-
8 июля 2025
Новая услуга для налогоплательщиков на портале ГосуслугНалоговая служба не только постоянно расширяет перечень услуг в электронном виде, но и совершенствует способы их предоставления. Теперь налогоплательщик может получать уведомления для уплаты налогов на имущество и НДФЛ и требования об уплате задолженности по налогам не только в «Личном кабинете налогоплательщика для физических лиц» на сайте ФНС России, но и на Едином портале госуслуг (ЕПГУ).
Для этого зарегистрированный пользователь «Личного кабинета» на ЕПГУ должен сначала там же на портале направить «Уведомление о необходимости получения документов от налоговых органов в электронной форме через ЕПГУ». После этого, получив уведомление или требование, он сможет также уплачивать начисления в режиме онлайн. Таким образом, не только расширены точки доступа к услугам налоговой службы, но и гражданам предоставляется возможность одновременного решения вопросов уплаты налогов при посещении портала Госуслуг по другим основаниям.
При этом нужно учитывать, что направленные налогоплательщику через ЕПГУ налоговые уведомления и требования не будут дублировать заказными письмами по почте, кроме случаев, когда налогоплательщик уведомил налоговый орган о необходимости получения документов на бумажном носителе. Воспользоваться возможностью получения налоговых документов через ЕПГУ можно вне зависимости от наличия доступа к «Личному кабинету налогоплательщика для физических лиц» на сайте ФНС России. Для прекращения получения документов от налоговых органов через ЕПГУ необходимо направить через портал госуслуг соответствующее уведомление в налоговый орган.
-
3 июля 2025
Налогоплательщики могут получать консультации по ЕНС в электронном виде, не посещая инспекциюНалогоплательщики часто интересуются обязанностью предоставления в налоговую инспекцию уведомления об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов: почему оно необходимо, и как его можно подать. Консультации по всем вопросам использования единого налогового счета предоставляются налогоплательщикам как лично, так и в электронном виде. Так, например, с подробными разъяснениями можно ознакомиться в режиме онлайн на странице «Все о ЕНС» сайта ФНС России. Задать вопрос и получить подробные разъяснения - в «Личном кабинете налогоплательщика» на сайте (индивидуального предпринимателя, юридического или физического лица), а также воспользовавшись сервисом «Обратиться в ФНС России».
С 2024 года по налогам и взносам, по которым дата уплаты наступает раньше, чем дата сдачи отчетности – декларации или расчета, налогоплательщик обязан подать в инспекцию налоговое уведомление. Направить его нужно по месту учета организации или жительства индивидуального предпринимателя не позднее 25-го числа месяца, в котором следует уплатить налог, сбор или страховой взнос. Исключение по срокам только по НДФЛ: перечислять налог и подавать уведомления об исчисленных суммах необходимо два раза в месяц: за период с 1-го по 22-е число - уведомление не позднее 25-го числа, перечисление - не позднее 28-го числа текущего месяца; за период с 23-го по последнее число месяца - уведомление не позднее 3-го числа следующего месяца, перечисление – не позднее 5-го числа того же месяца.
Уведомление представляют по НДФЛ и страховым взносам, авансовым платежам по налогу на имущество, транспортному и земельному налогам, по ЕСХН и налогу по УСН. По НДС и налогу на прибыль уведомления не сдают. Налогоплательщик информирует об исчисленных суммах, чтобы налоговая инспекция отразила их в его совокупной обязанности на едином налоговом счете (ЕНС).
Уведомление можно направить в электронной форме по телекоммуникационным каналам связи (ТКС), при этом потребуется усиленная квалифицированная электронная подпись (УКЭП). Либо это можно сделать через «Личный кабинет налогоплательщика». Индивидуальные предприниматели могут подать его в виде документа, подписанного усиленной неквалифицированной электронной подписью. Форма, порядок заполнения и электронный формат уведомления утверждены Приказом ФНС России от 02.11.2022 №ЕД-7-8/1047@.
-
30 июня 2025
Распоряжение положительным сальдо ЕНСВ связи с введением института единого налогового счета (ЕНС) все налогоплательщики перешли на уплату единого налогового платежа. Под единым налоговым платежом (ЕНП) понимается сумма денежных средств, перечисленных налогоплательщиком в бюджетную систему Российской Федерации, учитываемых на его ЕНС, а также взысканных с такого лица. Сальдо ЕНС - это разница между единым налоговым платежом и денежным выражением совокупной обязанности.
Соответственно, сальдо ЕНС является положительным, когда сумма перечисленных в качестве ЕНП денежных средств больше совокупной обязанности. Налогоплательщики вправе распорядиться суммой денежных средств, формирующих положительное сальдо ЕНС, путем зачета или возврата. Для этого следует представить в налоговый орган по месту учета налогоплательщика соответствующее заявление. Форма и формат заявления о зачете (возврате) утверждены Приказом ФНС от 30 ноября 2022 года № ЕД-7-8/1133@.
При этом заявление на зачет подается только в электронной форме с усиленной квалифицированной электронной подписью по телекоммуникационным каналам связи или через «Личный кабинет налогоплательщика». Зачет суммы денежных средств осуществляется налоговым органом не позднее дня, следующего за днем поступления в налоговый орган заявления о распоряжении путем зачета (ст.78 НК РФ).
Заявление на возврат положительного сальдо ЕНС может быть представлено на бумажном носителе, в электронной форме с усиленной квалифицированной электронной подписью по телекоммуникационным каналам связи или через «Личный кабинет налогоплательщика», а также в составе налоговой декларации по форме 3-НДФЛ (ст.79 НК РФ). Обращаем внимание, что представление такого заявления в составе декларации 3-НДФЛ значительно сокращает время получения денежных средств на расчетные счета при получении имущественных (при покупке жилья) и социальных вычетов.
Поручение о возврате суммы денежных средств, формирующих положительное сальдо ЕНС, налоговый орган направляет в казначейство не позднее следующего дня после получения заявления о распоряжении путем возврата, но не ранее принятия решений о возмещении (полностью или частично) или решения о представлении налогового вычета; не ранее дня вступления в силу решения налогового органа по результатам камеральной налоговой проверки представленной декларации.
В случае если уплата ЕНП осуществлена за другое лицо, вернуть уплаченные средства, которые отразились на его ЕНС, невозможно (п.1 ст.45 НК РФ).
-
23 июня 2025
Регулярные платежи за пользование недрами не входят в состав ЕНПВ соответствии с Бюджетным кодексом Российской Федерации регулярные платежи за пользование недрами относятся к неналоговым доходам, следовательно, входят в систему обязательных неналоговых платежей, уплачиваемых при пользовании недрами.
Согласно Налоговому кодексу Российской Федерации такие платежи не входят в состав Единого налогового платежа и должны уплачиваться на конкретный код бюджетной классификации (КБК) 18211202030011000120 с ОКТМО по месту нахождения участка недр.
В соответствии с Законом Российской Федерации от 21.02.1992 № 2395-1 «О недрах» регулярные платежи за пользование недрами взимаются в денежной форме и зачисляются в федеральные, региональные и местные бюджеты.
В случае уплаты регулярных платежей путем перечисления на КБК ЕНП денежные средства не могут быть зачтены/уточнены в счет уплаты начисленного платежа, что может привести к образованию задолженности. В этом случае налоговый орган вправе принять соответствующие меры взыскания.
Соблюдение простых правил при оформлении документов для уплаты платежей, не входящих в ЕНП, поможет избежать образования задолженности.
-
17 июня 2025
Как правильно уплатить пени, начисленные на отрицательное сальдо единого налогового счетаНеуплата платежей (налогов, сборов, страховых взносов, авансовых платежей по налогам) в срок или уплата в меньшем размере может привести к образованию отрицательного сальдо единого налогового счета (ЕНС). В этом случае начисляются пени.
Важно, что пени начисляются в отношении общей суммы недоимки по налогам (сборам, страховым взносам) за каждый календарный день просрочки исполнения обязанности по уплате налогов начиная со дня возникновения недоимки по день (включительно) исполнения совокупной обязанности по уплате налогов (п. 3 ст. 75 НК РФ).
При оплате суммы отрицательного сальдо ЕНС, актуального на дату уплаты, следует учитывать, что текущее сальдо не содержит сумму пеней, которые будут начислены на задолженность по налогам за день, в котором производится оплата. Таким образом, для погашения отрицательного сальдо ЕНС в полном объеме следует либо доплатить оставшуюся сумму пеней, начисленных за день уплаты, либо увеличить сумму платежа на сумму причитающихся пеней за день, в котором произведена оплата задолженности.
Для расчета пени необходимо знать размер недоимки, количество дней просрочки и ключевую ставку Банка России, действовавшую в период просрочки (п. п. 3, 4 ст. 75 НК РФ). Пеня за каждый календарный день определяется в процентах от суммы задолженности:
- для физических лиц, включая индивидуальных предпринимателей, - 1/300 ключевой ставки ЦБ РФ;
- для организаций в отношении суммы отрицательного сальдо ЕНС, сформированного в связи с неисполненной обязанностью по уплате налогов, непрерывно существующей до 30 календарных дней (включительно), -1/300, а с 31 календарного дня – 1/150 ключевой ставки ЦБ РФ.
Если ключевая ставка Банка России в периоде просрочки изменялась, пени рассчитываются отдельно за дни, в которых действовала та или иная ставка.
-
9 июня 2025
«Представив согласие на информирование, налогоплательщики могут ежеквартально получать сведения о возникшей задолженности»С 1 апреля 2021 года налоговые органы имеют возможность ежеквартально информировать налогоплательщиков о наличии у них налоговой задолженности с помощью смс-сообщений, по электронной почте или иными способами. Но для этого налоговый орган должен получить от налогоплательщика письменное согласие на информирование по форме (КНД 1160068), утвержденной приказом ФНС России от 30.11.2022 №ЕД-7-8/1135@.
В согласии необходимо указать наименование и ИНН организации или фамилию, имя и отчество физического лица, его паспортные данные, дату и место рождения, адрес электронной почты и номер телефона, на которые будут приходить сообщения. Можно выбрать один или оба способа информирования.
Согласие можно представить в налоговый орган на бумажном носителе лично или через представителя, направить по почте заказным письмом или в электронной форме - по телекоммуникационным каналам связи. Физическим лицам удобнее всего воспользоваться «Личным кабинетом налогоплательщика»: в разделе «Профиль» заполнить согласие, подтвердить его личной электронной подписью и направить в выбранный налоговый орган. Электронную подпись налогоплательщики - физические лица получают прямо в «Личном кабинете». Указываемые в согласии персональные данные подлежат защите в соответствии с Федеральным законом от 27.07.2006 №152-ФЗ «О персональных данных».
-
5 июня 2025
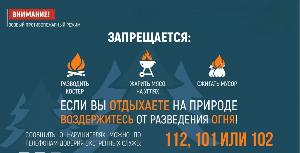 Памятка пожары
-
5 июня 2025
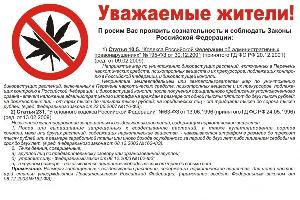 Уголовная и административная ответственность за приобретение, хранение, перевозку конопли!
-
3 июня 2025
Как решить вопрос по налогам без личного обращения в налоговую инспекциюНа сайте ФНС России размещено более 70 онлайн-сервисов (https://www.nalog.gov.ru/rn38/about_fts/el_usl/), позволяющих решить большинство вопросов по налогам дистанционно. Так, с помощью личных кабинетов (https://lkfl2.nalog.ru/lkfl/) можно заполнить и отправить налоговую декларацию, оплатить налоги, обратиться в инспекцию и получить ответ. Ресурсы помогают отследить статус камеральной проверки документа, узнать объекты своего имущества и отправить заявление в случае наличия льготы. Возможности личных кабинетов также позволяют зарегистрировать свой бизнес, поставить на учет кассу и многое другое.
Самые популярные услуги ФНС России также доступны налогоплательщикам в офисах «Мои документы» (https://mfc38.ru). Подразделения МФЦ Иркутской области оказывают уже 17 налоговых услуг. Здесь можно решить вопросы постановки на учет в налоговом органе и выдачи (в том числе повторно) физическому лицу свидетельства об ИНН, государственной регистрации юридических и физических лиц в качестве индивидуальных предпринимателей, предоставления сведений из реестра дисквалифицированных лиц, ЕГРН, ЕГРЮЛ, ЕГРИП, получить справку об исполнении обязанности по уплате налогов и платежный документ для уплаты имущественных налогов, сдать декларацию по форме 3-НДФЛ, а также заявление на информирование о долге.
Вместе с тем, налогоплательщики могут обратиться и в инспекцию лично, предварительно записавшись на прием в удобное время с помощью специального онлайн-сервиса (https://order.nalog.ru/).
График работы территориальных налоговых органов региона:
- понедельник - четверг: с 9.00 до 18.00;
- пятница: с 9.00 до 16.45;
- суббота, воскресенье – выходные.
В периоды информационных кампаний для удобства граждан режим работы инспекций продлевается по вторникам и четвергам до 20.00.
-
29 мая 2025
Правила уплаты государственной пошлиныСогласно ст. 58 НК РФ единым налоговым платежом (ЕНП) может быть уплачена только
государственная пошлина, в отношении которой арбитражным судом выдан исполнительный
документ (КБК - 18210801000011060110). Уплата иной пошлины, администрируемой
налоговыми органами, должна осуществляться на конкретный КБК с ОКТМО по месту
нахождения суда.
Таким образом, в случае уплаты госпошлины на КБК единого налогового платежа, денежные
средства не могут быть зачтены в счет уплаты конкретной госпошлины. Налогоплательщику
необходимо подать заявление на возврат и при условии положительного сальдо ЕНС в
достаточном размере вновь оплатить госпошлину на установленный КБК.
Во избежание образования задолженности при оформлении документов для уплаты
платежей, не входящих в ЕНП, следует строго соблюдать правила указания информации в
реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджет.
-
21 мая 2025
Важно правильно заполнять реквизиты в платежных документах на уплату ЕНПМежрайонная ИФНС России № 24 по Иркутской области обращает внимание налогоплательщиков на правила заполнения реквизитов распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации.
Неверно оформленные платежные документы Управление Федерального казначейства по Тульской области относит в разряд невыясненных поступлений, что приводит к невозможности отражения таких платежей в информационных ресурсах налоговых органов и образованию задолженности, а также применению штрафных санкций.
Самой распространенной ошибкой является неверное указание реквизита «Номер счета получателя». Плательщики часто ошибаются в количестве нулей в его номере.
Обращаем внимание! Номер счета получателя должен содержать 20 цифр и заканчиваться на два нуля.
Реквизиты для заполнения платежных документов:
Наименование банка получателя средств: Отделение Тула Банка России//УФК по Тульской области г. Тула;
БИК банка получателя средств (БИК ТОФК): 017003983;
Номер счета банка получателя средств: 40102810445370000059;
Получатель: Казначейство России (ФНС России);
ИНН 7727406020
КПП 770801001
Номер счета получателя средств: 03100643000000018500.
-
5 мая 2025
Взыскание задолженности с физических лицВ связи с изменением НК РФ и введением института единого налогового счета изменился порядок взыскания задолженности налогоплательщиков, в том числе и с физических лиц. В 2023 году согласно ст.69 НК РФ на отрицательное сальдо ЕНС по всем категориям налогоплательщиков (физическим и юридическим лицам, индивидуальным предпринимателям) налоговая служба выставляет требования на уплату задолженности.
При неисполнении налогоплательщиком в установленный срок обязанности по уплате налогов (сборов, страховых взносов, пеней, штрафов) налоговый орган формирует решение о взыскании задолженности. Физическому лицу копия решения о взыскании направляется в течение шести дней со дня принятия такого решения через «Личный кабинет налогоплательщика», при его отсутствии - по почте заказным письмом.
Решение о взыскании принимается на сумму актуального отрицательного сальдо на дату формирования такого решения (п. 3 ст.46 НК РФ). Следует иметь в виду, что сумма задолженности для взыскания за счет денежных средств налогоплательщика может отличаться от суммы задолженности, указанной в требовании. Это связано с тем, что за период от даты формирования требования на уплату задолженности и до даты формирования решения о взыскании могут быть отражены операции начисления, уменьшения, уплаты налога, пеней, штрафов.
Поручения банку, в котором открыты счета налогоплательщика – физического лица, на списание и перечисление суммы задолженности в бюджетную систему Российской Федерации будут направлены после получения налоговым органом судебного приказа (п. 3 ст.48 НК РФ).
-
25 апреля 2025
Новая услуга для налогоплательщиков на портале ГосуслугНалоговая служба не только постоянно расширяет перечень услуг в электронном виде, но и совершенствует способы их предоставления. Теперь налогоплательщик может получать уведомления для уплаты налогов на имущество и НДФЛ и требования об уплате задолженности по налогам не только в «Личном кабинете налогоплательщика для физических лиц» на сайте ФНС России, но и на Едином портале госуслуг (ЕПГУ).
Для этого зарегистрированный пользователь «Личного кабинета» на ЕПГУ должен сначала там же на портале направить «Уведомление о необходимости получения документов от налоговых органов в электронной форме через ЕПГУ». После этого, получив уведомление или требование, он сможет также уплачивать начисления в режиме онлайн. Таким образом, не только расширены точки доступа к услугам налоговой службы, но и гражданам предоставляется возможность одновременного решения вопросов уплаты налогов при посещении портала Госуслуг по другим основаниям.
При этом нужно учитывать, что направленные налогоплательщику через ЕПГУ налоговые уведомления и требования не будут дублировать заказными письмами по почте, кроме случаев, когда налогоплательщик уведомил налоговый орган о необходимости получения документов на бумажном носителе. Воспользоваться возможностью получения налоговых документов через ЕПГУ можно вне зависимости от наличия доступа к «Личному кабинету налогоплательщика для физических лиц» на сайте ФНС России. Для прекращения получения документов от налоговых органов через ЕПГУ необходимо направить через портал госуслуг соответствующее уведомление в налоговый орган.
-
21 апреля 2025
Особенности рассмотрения жалобы в упрощенном порядкеС 1 января 2025 года налогоплательщики могут подавать жалобы в налоговые органы в упрощенном порядке, что позволяет сократить срок их рассмотрения. Федеральным законом от 31.07.2023 № 389-ФЗ глава 20 Налогового кодекса Российской Федерации (НК РФ) дополнена статьей 140.1, устанавливающей особенности рассмотрения такой жалобы.
Она подается и рассматривается непосредственно территориальным налоговым органом, акт (действие, бездействие) которого, по мнению налогоплательщика, нарушает его права. Срок рассмотрения – не более семи рабочих дней со следующего дня после ее поступления в налоговый орган. При этом таким способом не могут быть обжалованы решения, принятые в порядке, предусмотренном статьями 101 и 101.4 НК РФ.
Такая жалоба может быть направлена только через интерактивный сервис «Личный кабинет налогоплательщика для физических лиц», «Личный кабинет налогоплательщика индивидуального предпринимателя» или по телекоммуникационным каналам связи по формату, утвержденному приказом ФНС России от 02.09.2024 № ЕД-7-9/693@. Если указанные критерии не соблюдены, она будет рассмотрена в обычном порядке.
При подаче жалобы нужно указать на необходимость ее рассмотрения в порядке, установленном статьей 140.1 НК РФ. Результатом рассмотрения может быть только ее удовлетворение. В ином случае она перенаправляется территориальным налоговым органом в вышестоящий для рассмотрения по общим правилам (глава 19 и 20 НК РФ). Необходимо отметить, что обращение с жалобой для рассмотрения ее в упрощенном порядке не является соблюдением досудебного порядка, необходимого для обращения в суд.
-
14 апреля 2025
ИнформацияУважаемые налогоплательщики!
Межрайонная ИФНС России № 24 по Иркутской области
проводит онлайн вебинар на тему:
«Порядок учета налоговых обязательств и уплаты налогов в рамках института Единого налогового счета»
15 апреля 2025 года в 11.00
Для подключения к вебинару необходимо скачать приложение TrueConf и
перейти по ссылке:
https://vs12.nalog.ru/c/ifns3852
8(3952) 43-79-61 (доб. 2865)
Спикеры мероприятия:
Заместитель начальника отдела урегулирования состояния расчетов с бюджетом и работы с платежами
Межрайонной ИФНС России № 24 по Иркутской области Богорадникова Людмила Александровна
Заместитель начальника отдела
работы с налогоплательщиками
Межрайонной ИФНС России № 24 по Иркутской области
Баумцвейгер Ольга Геннадьевна
-
7 апреля 2025
Признание гражданина банкротом во внесудебной формеГражданин, в том числе индивидуальный предприниматель, который не имеет возможности уплатить обязательные платежи и (или) удовлетворить требования кредиторов по денежным обязательствам, может быть признан банкротом. Инициировать процедуру может сам должник в судебном порядке или посредством внесудебного банкротства.
Быстрой и бесплатной процедурой признания банкротом является внесудебное банкротство. Инициировать процедуру можно, если общий размер долгов составляет не менее 25 тыс. рублей и не более 1 млн рублей.
Должник самостоятельно обращается с заявлением в Многофункциональный центр предоставления государственных и муниципальных услуг (МФЦ) по месту его жительства или месту пребывания при выполнении одного из следующих условий:
- исполнительное производство окончено в связи с отсутствием имущества и нет новых исполнительных производств;
- исполнительный документ выдан более одного года назад и не исполнен/исполнен частично, и основной доход составляет пенсия или пособие на ребенка, и отсутствует имущество;
- исполнительный документ выдан более семи лет назад и не исполнен/ исполнен частично.
В общий размер задолженности возможно включить следующие долги (при наличии): по займам и кредитам; по договору поручительства; по налогам, сборам и другим обязательным платежам в бюджет; по алиментам.
Обращаем внимание, что информацию о долгах по налогам и сборам можно получить, обратившись в любой налоговый орган или МФЦ, или дистанционно в «Личном кабинете налогоплательщика» на сайте налоговой службы www.nalog.gov.ru; по штрафам – на портале Государственных услуг www.gosuslugi.ru; по исполнительным производствам – на сайте Федеральной службы судебных приставов www.fssp.gov.ru.
Рассмотрение заявления о признании гражданина банкротом во внесудебном порядке в МФЦ осуществляется без взимания платы. МФЦ проверяет соответствие заявителя установленным критериям и, в случае подтверждения такого соответствия, в течение 3 рабочих дней включает в Единый федеральный реестр сведений о банкротстве (ЕФРСБ) сведения о возбуждении процедуры внесудебного банкротства. На официальном сайте ЕФРСБ www.fedresurs.ru можно отслеживать информацию о процедуре.
После возбуждения процедуры и до ее завершения приостанавливается исполнение по требованиям кредиторов; прекращается начисление неустоек и иных финансовых санкций, а также процентов по всем обязательствам гражданина; исполнительные документы не могут направляться в банк или иную кредитную организацию; приостанавливается исполнение исполнительных документов по имущественным взысканиям с гражданина.
По истечении шести месяцев со дня включения сведений о возбуждении процедуры гражданина в ЕФРСБ, в случае если не произошло существенного изменения имущественного положения гражданина, позволяющего полностью (или частично) исполнить свои обязательства перед кредиторами, процедура завершается. Он освобождается от дальнейшего исполнения требований кредиторов, а задолженность признается безнадежной.
Если в течение срока процедуры внесудебного банкротства в отношении физического лица будет введена судебная процедура банкротства, то первая прекращается путем внесения МФЦ сведений об этом в ЕФРСБ.
При внесудебном банкротстве не будут списаны долги, не указанные в заявлении о внесудебном банкротстве; долги, возникшие в период процедуры; по возмещению вреда, причиненного жизни или здоровью, морального вреда; по выплате заработной платы и выходного пособия по уплате алиментов (но они учитываются в общей сумме долга для подачи заявления); иные требования, неразрывно связанные с личностью кредитора.
Признание арбитражным судом гражданина банкротом, а также завершение процедуры внесудебного банкротства влечет для него определенные последствия. В течение пяти лет физическое лицо не может взять кредит/заем без указания на факт своего банкротства, а также повторно заявить о возбуждении дела о признании его банкротом.
Гражданин не вправе занимать должности в органах управления юридического лица или иным образом участвовать в его управлении в течение следующих периодов: 10 лет - в отношении кредитной организации; 5 лет - в отношении страховой организации, НПФ, управляющей компании инвестиционного фонда, паевого инвестиционного фонда и НПФ или микрофинансовой компании; 3 года - в отношении иных организаций.
-
2 апреля 2025
«О строительстве жилых домов по договорам строительного подряда с использованием счетов эскроу»«О строительстве жилых домов по договорам строительного подряда с использованием счетов эскроу»
С 1 марта 2025 года вступил в силу Федеральный закон № 186-ФЗ «О строительстве жилых домов по договорам строительного подряда с использованием счетов эскроу» (далее – Закон № 186-ФЗ), который регулирует отношения, связанные со строительством юридическими лицами или индивидуальными предпринимателями жилых домов на земельных участках, принадлежащих гражданам Российской Федерации, в соответствии с договором строительного подряда, денежные средства в счет уплаты цены которого размещаются заказчиками на счетах эскроу.
Президентом Российской Федерации в рамках Перечня поручений по итогам пресс-конференции Президента Российской Федерации 19 декабря 2024 года «Итоги года с Владимиром Путиным» от 12 февраля 2025 года № Пр-292 (подпункт «а» пункта 9) дано поручение об обеспечении создания исполнительными органами субъектов Российской Федерации условий для ускоренного запуска проектов строительства индивидуальных жилых домов с использованием счетов эскроу (далее – Поручение).
Распоряжением Председателя Правительства Иркутской области от 26 марта 2025 года № 6-рпп утвержден План мероприятий по исполнению Поручения (далее – План Мероприятий) (прилагается), который включает в себя проведение информационной работы по использованию счетов эскроу в соответствии с Закон № 186-ФЗ с органами местного самоуправления, застройщиками Иркутской области, кредитными организациями, гражданами Иркутской области.

